Патент по ПСН для торговли через автоматы оформляет только ИП, если закон конкретного субъекта РФ включает подходящий вид розницы для станций REFRESHTECH. ООО на аналогичной food-точке на патент не переводится. До подачи уведомления за 10 рабочих дней предприниматель проверяет региональный классификатор, лимит дохода 20 млн рублей и штат до 15 человек.
Когда предприниматель оформляет вендинг патент по ПСН, он получает понятную фиксированную сумму налога без привязки к фактической выручке. Однако применить этот режим к продаже готовых обедов можно не в каждом городе и не для каждого формата станции. До подачи заявления стоит сопоставить конструктив станции с нормативными актами региона. Это снижает риск отказа инспекции в выдаче патента и штрафных доначислений.
Патентная система налогообложения (ПСН) - это специальный налоговый режим для индивидуальных предпринимателей с фиксированным платежом по конкретному виду деятельности из регионального закона.
Четкое понимание правовой рамки защищает бизнес от кассовых разрывов. Нарушение условий патента приводит к тому, что инспекция пересчитает налоги по общей или упрощенной системе задним числом с начислением пеней. Ниже разобран пошаговый порядок проверки нормативной базы, разница между статусами бизнеса и правила перехода на патентную модель.
Можно ли продавать готовую еду через вендинг или микромаркет на ПСН?
Статья 346.43 Налогового кодекса РФ прямо относит розничную торговлю через стационарную сеть без торговых залов к направлениям, где разрешено применять патент. Подпункт 1 пункта 3 этой же статьи фиксирует ключевое правило. Реализация товаров и продукции общественного питания через торговые автоматы относится к розничной торговле. Такая норма дает предпринимателю законную возможность продавать упакованную кулинарию через автоматизированное торговое оборудование без перехода на сложные системы учета.
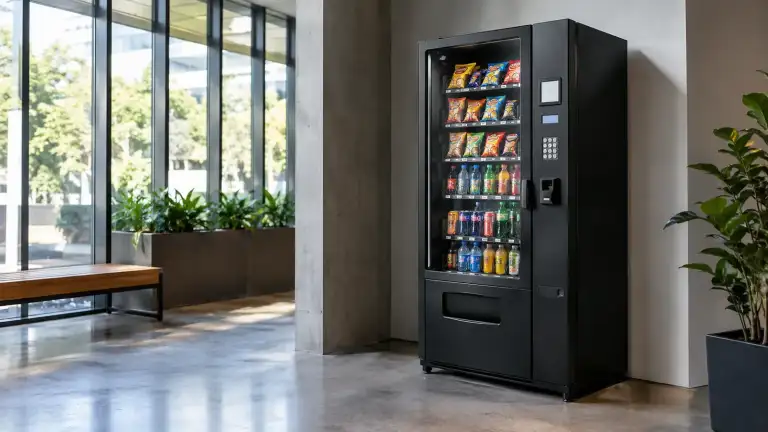
Открытый микромаркет самообслуживания REFRESHTECH с готовыми обедами, сэндвичами и напитками отличается от классического закрытого спирального автомата. Региональные законы формулируют эти нормы по-разному. Одни субъекты РФ выделяют торговые автоматы в отдельную строку. Другие регионы объединяют все стационарные объекты без торгового зала в единую группу. Перед подачей заявления проверьте, как именно региональный классификатор трактует формат станции с готовыми блюдами, а не надейтесь на абстрактное слово вендинг.
Второе принципиальное разграничение касается происхождения еды. Розничный патент по ст. 346.43 НК РФ не позволяет продавать продукцию собственного производства. Самостоятельное приготовление супов или выпечки в собственном цехе исключает розничный патент. Станции питания REFRESHTECH работают по другой схеме. Партнер закупает готовую еду у сторонних фабрик-кухонь из проверенной базы поставщиков сети и продает ее в герметичной заводской упаковке, что полностью отвечает требованиям розничной купли-продажи.
Патент на вендинговый аппарат как техническое изобретение регистрируется в Роспатенте и закрепляет исключительное право на конструкцию оборудования. Уплата налогов с торговой точки требует принципиально другого документа: патента по ПСН, который выдает ФНС России.
Чем ПСН для вендинга отличается у ИП и у ООО на одной точке?
Патентную систему налогообложения вправе применять исключительно физические лица со статусом индивидуального предпринимателя. Общество с ограниченной ответственностью (ООО) получить патент не может ни при каких обстоятельствах. Это правило действует, даже если компания устанавливает аналогичную станцию питания на той же площадке бизнес-центра.
Альтернативой для организации на аналогичной точке выступают только общая система либо упрощенка. На ОСНО компания платит налог на прибыль 25% и НДС 22%. На УСН бизнес выбирает объект "Доходы" со ставкой 6% или "Доходы минус расходы" со ставкой 15%. Налоговая нагрузка ООО всегда привязана к фактическому финансовому обороту или подтвержденным затратам. Организация обязана вести полноценный бухгалтерский учет, сдавать квартальные декларации и подтверждать первичные документы.
Индивидуальный предприниматель на патенте освобожден от уплаты НДФЛ по доходам от патентной деятельности. ИП также не платит налог на имущество физических лиц по оборудованию станции и освобожден от НДС. Налоговая декларация по ПСН не подается. Предприниматель ведет только книгу учета доходов для контроля предельного лимита выручки.
| Форма бизнеса. | Доступность ПСН. | Что применяется вместо патента. | Порядок подачи и отчетность. |
|---|---|---|---|
| Индивидуальный предприниматель (ИП). | Доступна при наличии вида в законе региона. | УСН "Доходы" 6% или УСН "Доходы минус расходы" 15%. | Заявление по форме № 26.5-1 за 10 рабочих дней до старта. Декларация по ПСН не сдается. |
| Общество с ограниченной ответственностью (ООО). | Недоступна по закону. | УСН 6%, УСН 15% либо ОСНО с налогом на прибыль и НДС. | Уведомление о переходе на УСН при регистрации. Регулярные декларации и полный бухучет. |
Сверьте вид деятельности в законе субъекта с форматом food-станции
Федеральный Налоговый кодекс РФ задает общие рамки, но каждый регион принимает собственный закон о патентной системе. Субъект РФ вправе дифференцировать виды розничной торговли и устанавливать размер потенциального годового дохода. Региональные власти также определяют расчетную единицу: один автомат, один квадратный метр торгового места или обособленный торговый объект без зала.
Стационарные и передвижные торговые автоматы разведены в налоговом праве по разным категориям. Стационарная станция питания в здании завода, офиса или университета относится к стационарной сети без торговых залов (подпункт 7 пункта 3 статьи 346.43 НК РФ). Размещение аппарата на транспортном средстве или прицепе переводит деятельность в развозную торговлю (подпункт 11 пункта 3 статьи 346.43 НК РФ). Большинство регионов утверждает два независимых патента с отличающимися ставками потенциального дохода.
Формат умного холодильника REFRESHTECH требует предварительного анализа регионального закона. Станция занимает 1-2 квадратных метра площади, подключается к розетке 220 В и работает автономно. Региональный классификатор может формулировать код вида деятельности как розничную торговлю через объекты стационарной сети без залов или содержать уточнение про торговые автоматы. Выберите правильный код в заявлении, чтобы исключить разногласия с инспекцией.
| Формат объекта. | Трактовка по ст. 346.43 НК РФ. | Совпадение с микромаркетом еды. | Что проверить в законе региона. |
|---|---|---|---|
| Стационарный торговый автомат. | Объект стационарной торговой сети без торгового зала. | Базовый технический аналог для автономных продаж. | Установлена ли плата за каждый отдельный аппарат или от площади. |
| Умный микромаркет готовой еды. | Стационарная розничная сеть без торгового зала. | Полное функциональное совпадение при перепродаже готовых блюд. | Допускает ли региональный перечень розницу кулинарии без зала. |
| Передвижной аппарат. | Развозная розничная торговля вне стационарной сети. | Не совпадает с концепцией стационарной станции питания. | Выделена ли развозная торговля в отдельный патент с другим кодом. |
Сравните, когда точка остаётся на патенте, а когда нужен другой режим
Выбирая розничный вендинг патент, предприниматели нередко забывают сопоставить лимит совокупного дохода при совмещении с УСН. Патентная система сохраняет финансовую выгоду только до тех пор, пока бизнес укладывается в жесткие лимиты законодательства. Развитие крупной сети или совмещение вендинга с оптом требует регулярного контроля пограничных метрик.
Главным критерием выступает совокупная выручка. Превышение порога дохода аннулирует право на применение патента с начала налогового периода, на который он был выдан. После этого налоги рассчитываются по базовому режиму предпринимателя. Если у ИП открыта УСН, доходы пересчитают по ставке упрощенки, а без нее переведут на общую систему с уплатой НДС и НДФЛ за весь период работы.
Лимит годовой выручки для сохранения права на патент с 2026 года составляет 20 млн рублей, а предельная численность наемного персонала ограничена 15 сотрудниками по всем патентным направлениям ИП.
Сопоставляя налоговые режимы, партнер определяет запас прочности финансовой модели. Используйте УСН "Доходы" со ставкой 6% как главный страховочный контур. Этот режим выручает, если региональный закон исключил розницу через автоматы или суммарные обороты бизнеса приближаются к предельному лимиту.
Форма ИП или ООО → вид в законе субъекта и ст. 346.43 НК РФ → лимиты и уведомление на патент → заявка на франшизу REFRESHTECH
| Критерий применения. | Патентная система (ПСН). | УСН "Доходы" (6%). | Общая система (ОСНО). |
|---|---|---|---|
| Допустимая форма бизнеса. | Только индивидуальные предприниматели. | ИП и юридические лица (ООО). | ИП и юридические лица (ООО). |
| Предельный доход в год. | Лимит 20 млн рублей суммарно по всем патентам (с 2026 года). | В пределах лимитов УСН (до 450 млн рублей с 2025 года). | Без ограничений по годовой выручке. |
| Штат наемных сотрудников. | Не более 15 человек в среднем за период. | Максимум 130 сотрудников по правилам УСН. | Без ограничений по численности работников. |
| Расчет суммы налога. | 6% от потенциального дохода региона, фикс. | 6% от фактически поступившей выручки. | 25% налог на прибыль + 22% НДС с продаж. |
| Отчетность в налоговую. | Декларация отсутствует, только книга учета. | Годовая налоговая декларация. | Ежеквартальные декларации по НДС и прибыли. |
1. Пройдите чек-лист до уведомления о переходе на патент
Чтобы подготовить переход на патент, предпринимателю нужно пройти последовательную цепочку действий. Процесс строится на проверке нормативной базы региона и подготовке заявления по утвержденному регламенту.
- Зафиксируйте технический формат станции: умный холодильник-микромаркет REFRESHTECH с готовыми упакованными обедами, подключаемый к розетке 220 В и занимающий 1-2 квадратных метра площади.
- Оформите статус индивидуального предпринимателя или ООО, если деятельность еще не зарегистрирована. При отсутствии регистрации сеть REFRESHTECH бесплатно помогает открыть ИП или ООО.
- Откройте официальный портал ФНС России и найдите действующую редакцию закона о ПСН того субъекта РФ, где территориально будет установлена станция питания.
- Сверьте формулировку в региональном перечне видов розничной торговли. Проверьте, как считается потенциальный годовой доход в вашем городе: с квадратного метра площади или с обособленного объекта торговли.
- Проверьте ассортимент: убедитесь, что продукция состоит из готовых упакованных блюд фабричного изготовления сторонних поставщиков. Это исключит ограничение на продукцию собственного производства.
- Рассчитайте точную стоимость патента на выбранный срок через официальный калькулятор на сайте ФНС. Откажитесь от копирования устаревших сумм из неофициальных источников.
- Подготовьте заявление по форме № 26.5-1 и подайте его в налоговую инспекцию не позднее чем за 10 рабочих дней до планируемой даты старта торговли. Запустите работу станции после получения патента.
- После получения патента уменьшите его стоимость на сумму уплаченных за себя фиксированных страховых взносов, подав соответствующее уведомление в ФНС.
Планомерный запуск бизнеса начинается с выбора проверенной бизнес-модели. Установите станцию питания в перспективной офисной локации. Чтобы получить расчет финансовой модели для своего региона и подобрать оптимальный формат станции питания, вы можете оставить заявку на франшизу REFRESHTECH на официальном сайте сети.
Отделите выбор режима от кодов, местного сбора и кассы
Начинающие предприниматели часто путают налоговый режим со смежными регуляторными обязанностями. Выбор системы налогообложения решает только вопрос расчета налога. Этот выбор не отменяет соблюдения правил регистрации, муниципальных сборов и требований кассовой дисциплины.
Код ОКВЭД определяет профиль деятельности при регистрации бизнеса в ЕГРИП и выбирается до перехода на патент. Основным кодом розничной торговли едой через автоматизированные станции обычно заявляется 47.99.2 (деятельность по розничной торговле, осуществляемой непосредственно при помощи торговых автоматов). Наличие кода в реестре подтверждает право вести торговлю, но сам по себе код не заменяет подачу заявления на патент.
Торговый сбор представляет собой местный квартальный платеж за использование торговых объектов на территории города Москвы. Плательщиками сбора признаются как организации, так и предприниматели. Законодательство Москвы предусматривает важную льготу. Предприниматели на ПСН освобождаются от уплаты торгового сбора в отношении тех объектов, на которые оформлен действующий патент.
Применение контрольно-кассовой техники регулируется положениями Федерального закона № 54-ФЗ. Торговля готовыми блюдами через автоматические станции требует обязательной фиксации каждого расчета и формирования электронного фискального чека с отправкой в ОФД. Выбор налогового режима не отменяет эту обязанность; подробный разбор ККТ для food-станции вынесен в отдельный материал сети.
Замерьте, что заявление совпало с вашей food-точкой
Перед началом коммерческих расчетов на точке предпринимателю необходимо сопоставить параметры полученного патента с фактическими условиями работы станции питания. Проверьте соответствие данных в патенте и договоре аренды площадки, чтобы исключить риск признания деятельности непокрытой патентом.
Первая контрольная точка: соответствие физического адреса. Бланк патента содержит точный адрес здания, где установлен микромаркет (город, улица, номер дома и строения). Перемещение станции на другой этаж или в соседний корпус обязывает предпринимателя уведомить налоговую инспекцию или переоформить патент.
Вторая контрольная точка: единица физического показателя. Когда региональный закон рассчитывает налог за каждый торговый автомат, число объектов в патенте должно точно соответствовать количеству работающих станций. Монтаж второго аппарата на той же площадке потребует получить дополнительный патент на новый объект.
Третья контрольная точка: сроки и график платежей. Если срок патента не превышает 6 месяцев, оплата производится одним платежом до окончания срока действия. Если патент выдан на срок от 6 до 12 месяцев, треть суммы оплачивается в течение первых 90 календарных дней, а оставшиеся две трети перечисляются до завершения срока патента.
Сеть REFRESHTECH развивает формат доступной готовой еды без очередей по всей России. Компания обеспечивает партнеров проверенной IT-платформой, базой поставщиков и обучением стандартам торговли с нуля. Чтобы открыть точку в своем регионе, достаточно оставить заявку на франшизу REFRESHTECH и согласовать подходящую локацию.
Частые вопросы предпринимателей о патенте для вендинга
Может ли ИП применять ПСН, если в микромаркете продаются салаты, супы и вторые блюда?
Да, индивидуальный предприниматель вправе применять патентную систему к продаже кулинарной продукции, если блюда закупаются у сторонних фабрик-кухонь в герметичной заводской упаковке для розничной перепродажи. При таком подходе деятельность полностью подпадает под розничную торговлю. Организация собственного пищевого производства запрещает применение розничного патента.
Нужно ли оформлять отдельный патент на каждый установленный аппарат?
Порядок расчета зависит от положений закона конкретного субъекта РФ. Когда региональный закон устанавливает потенциальный доход на один торговый автомат, предприниматель указывает в заявлении общее число аппаратов. Налоговая инспекция рассчитывает итоговый платеж кратно количеству станций. Когда налоговой базой служит площадь или объект торговли, оформляется один патент на торговое место.
Что произойдет, если годовой доход предпринимателя превысит 20 млн рублей?
Превышение лимита выручки в 20 млн рублей за 2025 год или в течение 2026 года лишает предпринимателя права на применение ПСН. Доходы пересчитываются по правилам упрощенной системы (при открытой УСН). Без упрощенки расчет идет по общей системе с начислением НДС, НДФЛ и пеней.
Помогает ли сеть REFRESHTECH зарегистрировать бизнес для работы со станцией питания?
Да, если у партнера еще нет зарегистрированного бизнеса, сеть REFRESHTECH бесплатно помогает открыть ИП или ООО. Заявление на патент предприниматель подает в налоговую инспекцию самостоятельно: лично, по почте или через личный кабинет.
Можно ли совмещать патент на вендинг с упрощенной системой налогообложения (УСН)?
Да, законодательство разрешает совмещать ПСН и УСН в рамках одного ИП. Совмещение считается оптимальной моделью. Розничные продажи через станции питания проводятся по патенту с фиксированным налогом. При этом УСН "Доходы" со ставкой 6% остается открытой для других операций и страхует при выходе за рамки лимитов.
Предприниматели, планирующие запуск станции питания в своем городе, могут связаться с командой REFRESHTECH для консультации по техническим параметрам площадки.